又到年底做明年预算的时候。央视市场研究(CTR)10 月 10 日发布的《2026 年中国广告主营销趋势再观察》,是今年少有的、专门问广告主「钱花得怎么样」的调查,其中几组数字值得在做计划前看一看。
这份调查由 CTR 联合中国传媒大学广告与品牌学院、国家广告研究院在三季度完成,访问了 106 位广告主。用报告自己的话说,广告主今年的关注点是三句话:营销预算没有更宽松,AI 不得不用且要用好,ROI 必须说得清。
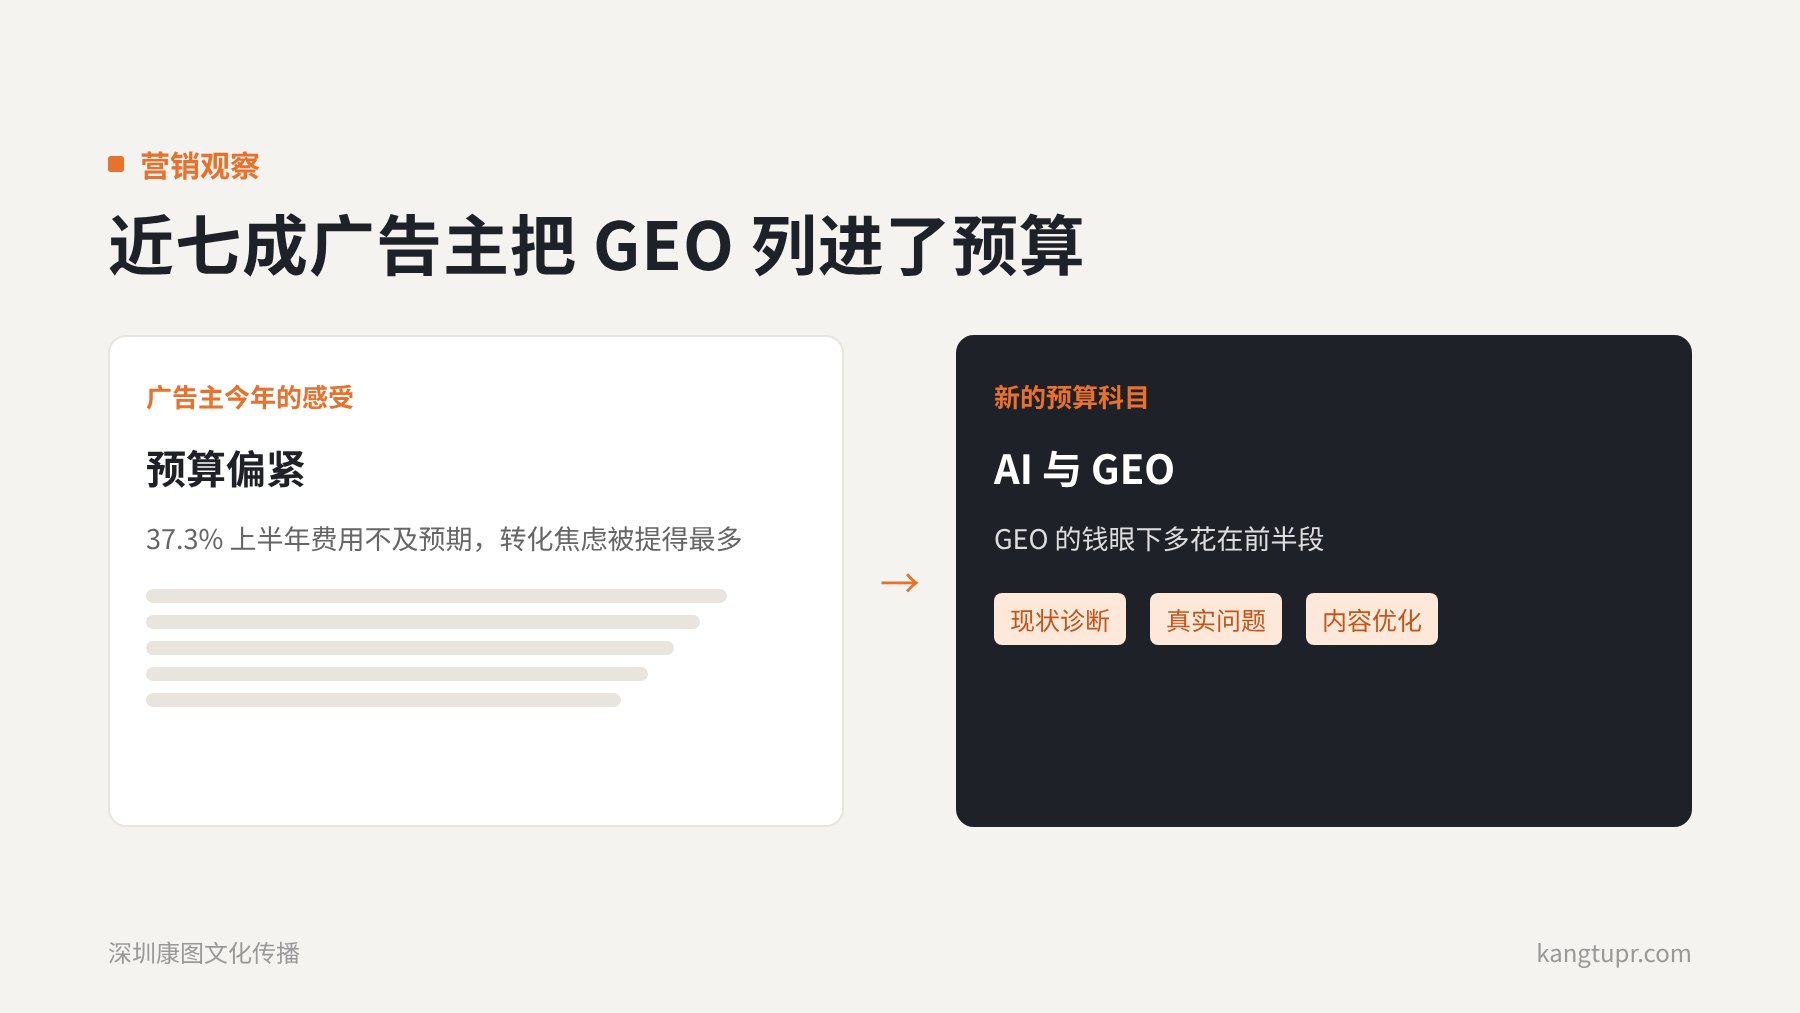
上半年的营销费用执行「稳中偏紧」:21.6% 的广告主超出年初预期,41.2% 持平,37.3% 不及预期。在开放题里,被提到最多的痛点是「转化效果焦虑」,其次是渠道碎片化和数据孤岛。
但预算紧不等于效果差。认为 ROI 提升的广告主(32%)反而多于认为下降的(27%)。钱少了,大家花得更仔细了。
报告里有一组数字很有意思。广告主对「品牌建设与品牌资产」的满意度(43.4%)高于对「流量获取与直接转化」的满意度(37.7%)。更关键的是两者的关系:对品牌不满意的广告主,54.6% 对流量也不满意;而对流量不满意的,只有 21.4% 对品牌不满意。
换成大白话:品牌没做好,流量多半也做不好;流量做不好,未必是品牌的问题。品牌是底子,流量是在底子上收割。底子薄的企业,在投放上花再多力气,转化焦虑也很难消除。
这一点放到 AI 时代更明显。客户在下单前先问一句 AI「这个牌子怎么样」「这类产品选哪家」,AI 的回答依据的正是品牌这些年在公开渠道留下的东西。底子厚的品牌,在 AI 回答里自然有话可说;底子薄的,买来的流量进来一问,可能就流走了。
AI 智能体的普及速度超出很多人预期。Q3 调查显示,68.9% 的广告主已经在营销工作中使用 AI 智能体,年初这个比例只有 28.9%。
不过用得还比较浅:45.3% 只用在特定环节的单点任务上,能做到多环节协作的占 20.8%,全链路闭环的只有 2.8%。对 AI 效果的评价也在两极分化,觉得「一般」的少了,满意和不满意的都多了。
报告里还有一句:97% 的广告主认为,AI 时代算法资源竞争只是表层,人的洞察才决定营销的深度。工具人人都能买到,差别在于用它的人想清楚了什么。
和我们关系最密切的一条:近七成广告主已把 GEO(生成式引擎优化)列为 2026 年的营销预算科目,其中超过一半比去年投入有增长。报告的解释是「紧跟消费者的决策路径迁移」,也就是越来越多的人在做决定前先问 AI。
报告同时提到,目前 GEO 的投入「更多集中在现状诊断、真实问题收集以及内容优化环节」。
这句话值得细读。诊断、找问题、优化内容,都是 GEO 的前半段:搞清楚 AI 现在怎么说你、客户会问什么、自己的内容哪里不够。这些都必要,但它们解决的是「知道问题在哪」和「把自家内容写好」。
GEO 还有后半段:让这些内容出现在 AI 会参考、也愿意相信的地方。AI 判断一个品牌,很少只看品牌自己怎么说,它会去找第三方怎么说:媒体报道、行业平台、专业评测。官网写得再好,如果外面没有可以互相印证的信源,AI 依然很难把你放进推荐里。
从我们给企业做检测的经验看,很多品牌卡住的恰恰是这一段:问题诊断清楚了,内容也改了,但公开渠道里关于自己的可信报道太少、太旧,或者说法前后不一。前半段花了钱,后半段没跟上,效果就打了折扣。
第一,品牌的钱和流量的钱分开看。流量的效果当月就能算,品牌的效果要看更长的周期,但报告的数据已经说明,后者决定了前者的上限。
第二,GEO 别只买诊断。诊断是起点,不是终点。预算里要留出让内容「走出去」的部分,否则诊断报告只会每个季度告诉你同样的问题。
第三,AI 工具和 AI 可见度是两回事。用 AI 提高内部效率,和让 AI 在客户面前推荐你,是两笔不同的账。前者省成本,后者带生意。
预算偏紧的年份,钱往哪里花更能看出判断力。这份调查给出的方向很清楚:品牌是底子,AI 已经进入日常,GEO 正在成为一项正式的预算。接下来要比的,是谁能把前半段的诊断变成后半段真正留在外面的信源。
康图做了 12 年品牌传播,现在以 GEO 为先,一头做 AI 可见度检测,一头通过 9,758 家合作媒体把品牌该讲清楚的事实发到 AI 会参考的地方。想先看看 AI 现在怎么介绍你,可以免费测一测。
上一篇:进博会 480 件首发之后:展会的声量,AI 里能留多久
下一篇:没有了